很多做线上电商、异地接单、提供远程服务的小微商户,都碰到过一件头疼事:客户扫码付不了款、刚成交的资金被冻结、收款码突然被限制使用。不少人第一反应以为是账号出了异常,其实大多是触碰了支付电子围栏的风控规则。
大多数商户不了解最新的支付监管要求,习惯直接用个人静态收款码做远程异地收款,最终频繁触发风控,甚至影响正常经营。所以读懂电子围栏的风控逻辑、违规后果,选对合规的收款方法,才是保障收款成功率的核心方法。
什么是支付电子围栏?
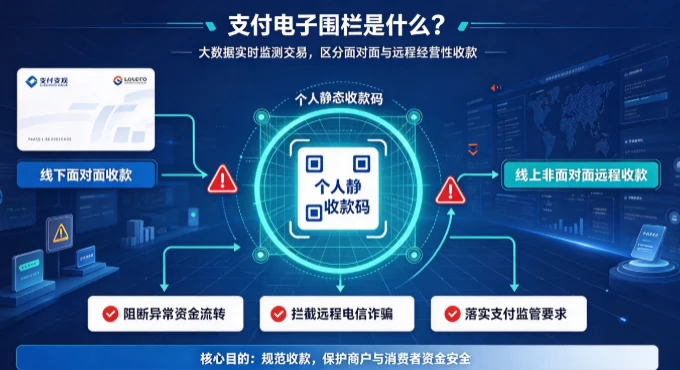
支付电子围栏是支付机构依托中国人民银行监管要求搭建的虚拟智能风控体系,它没有实体设备,完全依靠大数据算法对每一笔交易进行实时监测。它的核心作用是严格区分「线下面对面合规收款」和「线上非面对面远程收款」,针对性管控异地远程经营性收款,杜绝违规资金流转,同时保障支付市场秩序和商户的资金安全。
 举一个真实的违规案例:本地一家设计工作室老板日常承接全国线上设计订单,为了图方便,直接把个人微信静态收款码发给全国各地的客户扫码付款,短短半个月,因为收了多笔异地经营性交易,直接触发了支付平台的风险管控,不仅多次出现交易直接被拦截的情况,收款功能也险些被封禁。
这就是典型的电子围栏违规场景。根据央行监管规定,个人静态收款码严禁用于经营性远程异地收款,一旦系统识别到异地、非面对面的经营性收款,就会启动分级风控措施:轻则交易直接拦截、成交资金冻结,频繁违规则会直接封禁收款权限。
支付电子围栏的风控识别原理
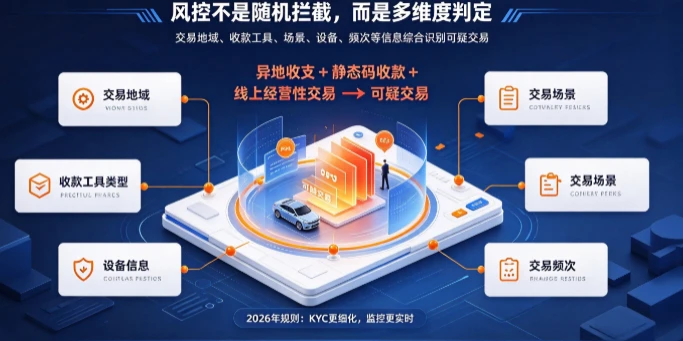
很多商户误以为风控是随机拦截,实际上电子围栏是通过交易地域、收款工具类型、交易场景、设备信息、交易频次等数十项维度的数据综合判定;当一笔交易同时匹配「异地收支、静态码收款、线上经营性交易」等多个风险特征时,系统会在秒级内判定为可疑交易,自动触发风控措施,识别精准度极高。
结合最新2026年收款码风控规则,支付平台现在已经实现了全平台统一监管,KYC实名认证更细化、交易监控也更实时,商户认证资料越不全,越容易触发风控拦截。
推行支付电子围栏的3大核心意义
净化支付市场环境:个人静态码申请门槛低,不需要场景核验,容易被不法分子用于洗钱、套现等非法活动,电子围栏从源头阻断异常资金流转,从根源降低非法支付活动的空间。
拦截电信诈骗风险:可以有效杜绝不法分子远程传码诈骗的乱象,守护商户和消费者双方的资金安全。
落实监管合规要求:统一商户收款标准,帮助整个行业规避合规风险,让正规经营的商户有更稳定的收款环境。
结语:合规工具才能彻底解决收款风控问题
电子围栏的本质是规范经营、规避风险,并非限制商户正常收款。商家要注意,不要再用个人静态码、普通聚合码进行远程异地收款的违规操作,应该选择合规的线上收款工具,比如官方直连动态码、小程序收款码、小程序收款链接等合规产品,这样才能彻底解决交易拦截、资金冻结、功能限权等问题,让线上异地经营收款更稳定、更安心。
结合支付行业的实操经验,商户还可以提前做好这些风控规避准备:完成完整的KYC实名认证、绑定实体经营资质、控制交易频次和金额、留存好完整的交易凭证,能进一步降低被误判风控的概率。