国内支付行业监管政策持续收紧,收款码的信用卡受理规则正在迎来全面调整。个人收款码不得用于经营活动、码牌产品纳入“破五”限制、借贷比成为支付机构风控考核红线,一系列监管新规落地后,不少商家都在问:现在收款码到底还能不能刷信用卡?本文结合最新监管要求,给各位商户梳理清楚当前收款码刷信用卡的完整规则。
监管划定信用卡受理场景,不同收款码规则不同
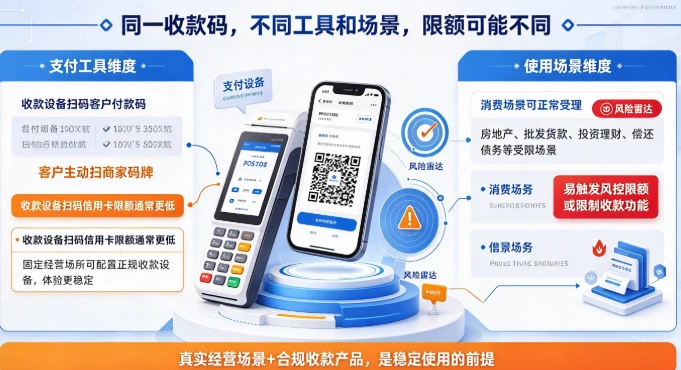
收款码能不能刷信用卡,最核心的决定因素是收款码的产品定位与分类管理要求。目前市面上的收款码主要分为三类:聚合收款码、商户经营收款码以及个人收款码,其中聚合码和经营码主要面向商家经营场景,因此支持信用卡支付;个人收款码仅用于个人之间的好友转账,按照监管要求不支持信用卡付款。
根据中国人民银行《关于加强支付受理终端及相关业务管理的通知》(银发〔2021〕259号)的明确要求,所有收款服务机构都必须建立收款条码分类管理制度:商家使用个人收款码收款时,消费者仅能使用借记卡或者支付账户余额付款,无法使用信用卡;只有使用个人经营收款码或者聚合收款码,消费者才可以正常使用信用卡支付。
不同收款码的信用卡收款额度是多少?
不管是微信经营收款码还是支付宝经营收款码,信用卡收款额度都不是固定值,而是和商户资质直接挂钩:有营业执照的正规商户额度更高,甚至没有明确的上限;仅凭个人身份证开通的小微商户,会受到比较严格的额度限制,具体规则如下:
- 官方经营收款码信用卡额度规则
- 小微商户(无营业执照):信用卡收款限额为单日1000元、单月10000元,该限额通常无法通过补充材料提升,同一经营主体下所有商户共享该额度。
- 有营业执照商户:补充营业执照等资料完成升级后,可以获得更高的信用卡收款额度,其中非信用卡收款单日额度可达20万-30万元,信用卡收款额度还会随着商户经营情况动态提升。
- 聚合商家收款码信用卡额度规则
- 小微商户(无营业执照):单笔额度30000元、单月额度500000元,只要提供固定门店的场景照片就可以申请开通。
- 有营业执照商户:默认单笔额度50000元,可申请提额到单笔500000元,单月不设置额度上限,提供营业执照和门店场景照片即可办理开通。
- 需要注意的是,商家的信用卡收款额度还会受到账户认证等级、历史交易记录等风控因素影响,目前信用卡收款一般会收取约0.38%的手续费。
支付工具和使用场景,也会影响信用卡限额
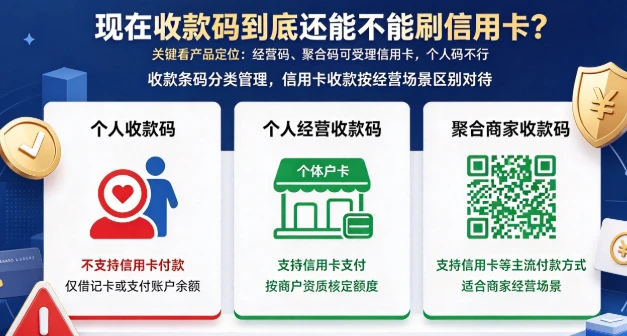
除了商户资质和收款码类型,支付工具和使用场景也会对信用卡收款限额产生影响: 从支付工具维度来看,不同收款方式的风控标准不一样:如果是使用收款设备扫码客户的付款码,信用卡的限额整体比客户主动扫商家码牌要更低,有固定经营场所的商家,可以考虑配置正规支付公司的收款设备,使用体验会更稳定。 从使用场景维度来看,按照监管要求,信用卡交易不得用于房地产相关交易、批发类生产经营(比如支付货款、采购原材料)、投资理财以及偿还债务等非消费场景,如果商户的经营类型和这些受限领域相关,很容易触发风控限额,甚至会被限制收款功能。
商家选择合规收款码,这几个关键点不能忽略
面对五花八门的收款产品,商家想要稳定使用信用卡收款,选择的时候一定要确认这几个核心问题:
- 确认收单机构资质:一定要选择持有央行颁发支付牌照的正规收单机构,确认资金清算由持牌机构完成,这是资金安全的基本保障。
- 明确支付方式与费率:提前确认产品是否支持信用卡、花呗、数字人民币等主流付款方式,同时问清楚不同支付方式对应的限额和费率——扫码信用卡收款的费率一般在0.38%左右,实体信用卡刷卡的费率一般在0.6%左右,两者费率结构不同,不要被模糊宣传误导。
- 问清结算规则:提前明确结算周期是D0还是D1,如果是D0实时到账,是否会收取额外的手续费,这些隐形费用会直接影响后续的使用成本,办理前一定要确认清楚。
- 落实售后机制:提前了解售后服务渠道和纠纷处理路径,办理完成后一定要留存业务员和机构的官方联系方式;聚合支付服务商(四方支付机构)和持牌收单机构(三方支付机构)的责任边界不同,出现问题后的处理路径也不一样,提前理清更省心。