绝大多数商户纠结到底是找银行办收款码更稳妥,还是找正规支付公司办理更实用。,第一反应都是先问“哪家费率更低”,其实这个思路从一开始就反了。费率从来都不是商户选择收款码的第一决策项,真正决定你后续一两年经营能不能少踩坑的,核心看3条硬标准,再加一条90%的人都会漏掉的售后细节,具体先看哪一条,完全可以根据你自己门店的经营情况定:现金流紧张的优先看到账时效,流水规模大的优先看费率规则,要用门店管理系统的优先看接口兼容性。
第一点:先确认到账时效,尤其要问清节假日结算规则
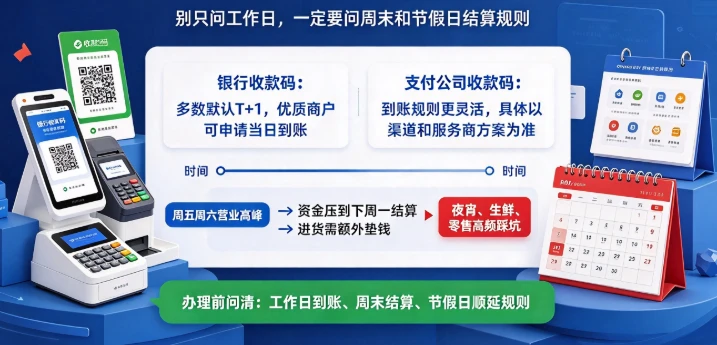
市面上的银行收款码,绝大多数默认是T+1隔天到账,只有部分经营流水稳定、商户资质优质的客户,才能单独申请开通当日到账的权限,这个福利不是所有商户默认就能享受到的。 而正规支付公司推出的收款码,到账规则灵活度更高,具体时效可以和对接的服务商协商调整,不同渠道的结算速度差异不小。 如果你是小本经营,现金流一直绷得很紧,天天等着营收进账去付进货钱,这条一定要在办理前问得明明白白。别只问工作日多久到账,一定要额外确认周末和节假日的结算规则:不少收款码工作日是隔天到,一到周五周六的高峰营业日,流水会被压到下周一才结算,不少做夜宵生意的老板就踩过这个坑,周末两天营收最高,结果钱压在结算通道里,周一进货的时候只能自己额外垫钱,平白打乱了经营节奏。
第二点:拆解费率计算规则,别被笼统报价蒙住
银行的收款码费率,普遍是严格按照商户所属的行业类目来划定,餐饮、零售、生活服务不同类目对应的费率标准完全不一样,如果你门店经营流水规模足够大,也可以和客户经理单独协商调整费率,有一定的议价空间。 支付公司的收款码渠道组合更丰富,行业类目的限制没有银行那么死板,可以根据你门店实际的经营场景灵活匹配费率方案。 这一步最忌讳的就是只听对方报一个笼统的数字就签字办理。很多实体门店的经营场景是复合的:既有堂食点单收款,又有外卖平台回款,店里还顺带售卖预包装商品,这三块业务对应的行业类目原本就不一样,如果对方只给你报一个统一费率,你根本不知道哪一部分营收被多收了手续费。 正确的做法是让对接人员把每一类经营场景对应的类目和费率都白纸黑字写清楚,一条一条和你门店的实际经营情况核对,连类目明细都写不出来的服务商,大概率自己的规则都没理清楚,后续很容易出现隐形扣费的问题。
第三点:提前确认收款码能不能对接你的门店管理系统
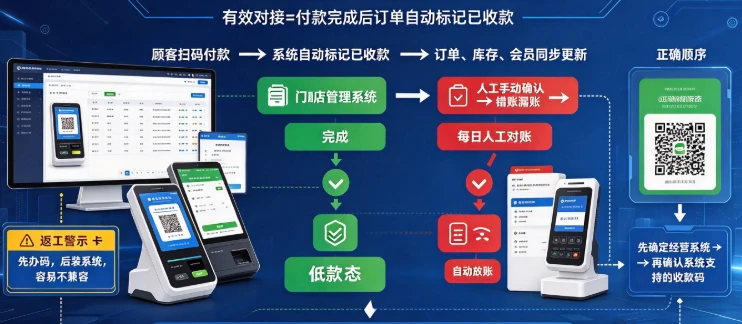
这一条是绝大多数商户最容易跳过,也最容易事后返工的关键环节。 现在不少门店都在用系统管库存、记会员、自动生成经营报表,想要实现这些功能,首先就得确认你办的收款码能不能和这套系统完成对接。什么叫真正的有效对接?就是顾客扫码付款完成之后,系统里对应的订单会自动标记为已收款,完全不需要店员手动点击确认。 如果做不到这一点,每天几十上百笔订单全靠人工对账,不仅效率极低,错账漏账的问题根本避免不了。我见过太多老板图省事先把收款码办了,后续装门店管理系统的时候才发现两者完全不兼容,只能把已经用了好几个月的收款码全部换掉,之前谈好的优惠费率、跑了好几趟网点办的手续全部白费功夫。 正确的决策顺序应该反过来:先确定你门店要用哪套经营管理系统,再去问这套系统官方支持哪些收款码,反过来操作的话,十有八九要走返工的弯路。
最容易被忽略的核心:售后响应能力
前面三点都是日常经营顺风顺水的时候能用得上的规则,真正出问题的时候,拼的全是你找的服务商的售后能力。 银行的售后走官方网点或者对接的客户经理,流程规范但响应速度慢,遇到问题要层层上报审批,赶上月末、季末的业务高峰期,等一周都没得到处理是常有的事。 支付公司的售后一般由对接的本地服务商提供,响应速度普遍更快,但不同服务商的靠谱程度天差地别:有的服务商一个电话就能上门解决问题,有的服务商消息发出去一整天都得不到回复。 你选的收款码,本质上不只是一个收钱的静态二维码,更是你门店后续好几年经营里遇到限额、设备故障、结算异常这些突发状况的时候,能第一时间找到的对接人。靠谱的服务商码被限额了能立刻帮你提交申诉,设备坏了半小时就能上门更换,不靠谱的服务商只会让你自己把机器寄回去维修,换设备还要重新排队走流程,这类事平时不会发生,一旦撞上直接影响门店正常营业。
说到底,银行收款码和支付公司收款码没有绝对的好坏之分:如果你只是一个小档口,经营流水不大,也没打算后续上线库存和会员管理系统,银行的收款码规则透明足够用;如果你已经开始用系统管库存、运营会员、对接多平台外卖,那收款码的系统对接能力就是你要优先确认的第一标准,这条不满足,前面谈的费率再低、到账再快都没有实际意义。 办收款码是一时的事,出了问题能找到人解决,才是后续长期经营里最稳妥的保障。你店里现在用的收款码是银行办理的还是支付公司办理的?到账速度快不快,出了问题能不能第一时间找到人处理?都可以在评论区留言,我帮你免费参谋优化方案。